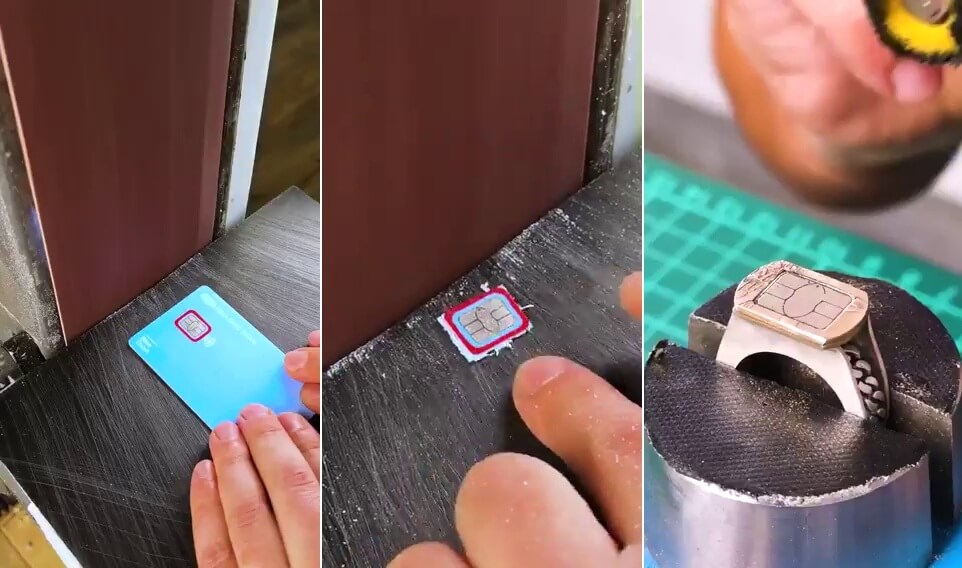
Bugünkü konumuz, sosyal medyada övgüyle aktarılan kredi kartlarının zımpara makinesiyle inceltilip çiplerinin çıkarılıp (tırnak, yüzük gibi) aksesuarlara dönüştürüldüğü videolar.
“Hayatı kolaylaştıran pratik bir çözüm” olarak değerlendirilen, kredi kartının sadece çipinin alınıp protez tırnağa yerleştirildiği görülen video şu şekilde:
“Hayatı kolaylaştıran pratik bir çözüm” olarak değerlendirilen, kredi kartının sadece çipinin alınıp protez tırnağa yerleştirildiği görülen videoda aslında plastiğine gömülü anteni koparılan temassız kredi kartının işlevsiz hâle getirilmesi görülüyor. https://t.co/fJex0I2hO4
Bu tip görüntüleri, temassız ödeme yapmayı sağlayan kredi kartlarının yapısını ve çalışma mekanizmasını göz ardı ederek aktaran sosyal medya paylaşımları şöyle örneklenebilir:
Siyah Sancak (@siyahsancakx): “Kartındaki çipi çıkaran adam, daha pratik ödeme yapabilmek için uzun uğraşlar sonucu tamamen el emeğiyle özel bir tasarım ortaya çıkardı.”
⚫️ Kartındaki çipi çıkaran adam, daha pratik ödeme yapabilmek için uzun uğraşlar sonucu tamamen el emeğiyle özel bir tasarım ortaya çıkardı. https://t.co/5geYSEmsYD
5 Dakikada Hallet Beyler: “Mağazada kolay ödeme yapmanızı sağlayan akıllı yüzük”
5 Dakikada Hallet Beyler: “Kredi Kartı Çipinden Yaratıcı Yüzük ve Nail Art Tasarımı”
Bu tip videolarda aslında plastiğine gömülü anteni koparılan temassız kredi kartının işlevsiz hâle getirilmesi görülüyor.
Kredi kartlarıyla temassız işlem, kısa dalga radyo teknolojisi, entegre devreli çip ve anten sayesinde yapılabiliyor.
Kredi kartlarının içindeki NFC anteni ve devre yolları bu tür zımparalama veya kesme işlemleri sırasında genellikle kopar, bu da temassız veya çipli ödeme özelliğinin çalışmaz hale gelmesine yol açar.
Ayrıca, kredi kartlarının bu hâle getirilmesi internet alışverişleri için gerekli olan arka yüzdeki CVV/güvenlik kodunun da yok olmasına sebep olur (Ezberlendiği sürece bir soruna yol açmaz).
Temassız ödeme özelliği bulunan kredi kartları, donanımsal olarak dışarıdan standart bir kart gibi görünse de iç kısımlarında oldukça sofistike bir mühendislik ürünüdür.
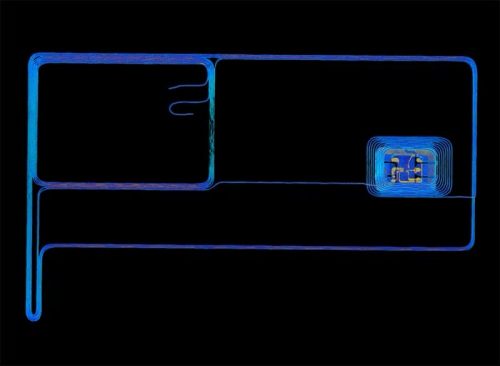
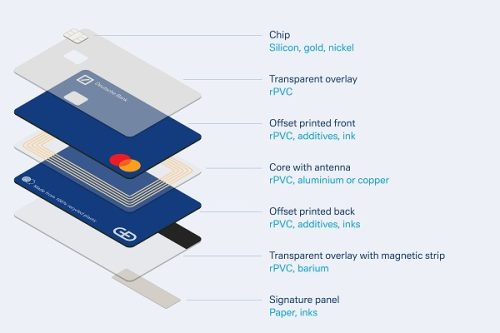
Kredi kartların fiziksel yapısı iki ana bileşenden oluşmaktadır: (i) Güvenli veri işleme kapasitesine sahip, genellikle kartın ön yüzünde görünen bir mikroçip ve (ii) kartın plastik katmanları arasına kenarlar boyunca gömülmüş, gözle görülmeyen bir bakır veya alüminyum anten ağı.
Görsel: Lumafield
Sistemin çalışma mekanizması, Radyo Frekansı ile Tanımlama (RFID) ve Yakın Alan İletişimi (NFC) teknolojilerinin entegrasyonuna dayanır. Temassız kartların içlerinde herhangi bir pil veya dahili güç kaynağı bulunmaz. İhtiyaç duydukları enerjiyi elektromanyetik indüksiyon prensibiyle doğrudan ödeme noktasındaki POS cihazından elde ederler.
Temassız Ödeme Yapabilen Kredi Kartlarının Yapısı ve Çalışma Mekanizması
Temassız ödeme, fiziksel bir ödeme kartının POS terminaline doğrudan takılmadan veya manyetik şeridi okutulmadan, kısa mesafeli kablosuz iletişim aracılığıyla ödeme gerçekleştirmesini sağlayan teknolojidir. Bu sistem, özellikle kredi ve banka kartlarında kullanılan Near Field Communication (NFC) teknolojisine dayanır. NFC, Türkçede Yakın Alan İletişimi olarak adlandırılır ve iki elektronik cihaz arasında birkaç santimetrelik mesafede veri alışverişine olanak tanır. Temassız ödeme sistemleri, kartın fiziksel yapısı, elektronik devresi, güvenlik mekanizmaları ve ödeme altyapısının birlikte çalışmasıyla işlem gerçekleştirir.
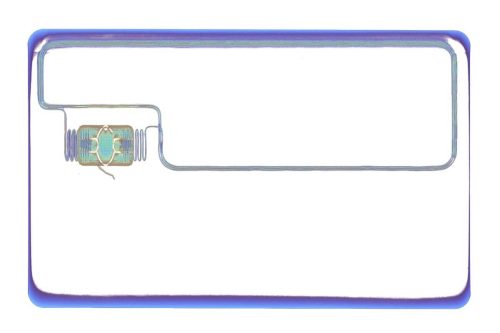
Temassız özellikli bir kredi kartı, dışarıdan bakıldığında standart bir plastik kart gibi görünse de içerisinde kablosuz iletişim kurabilen özel bir elektronik yapı bulunur. Kartın temel bileşenleri arasında anten, mikroçip, bağlantı devreleri ve kartın fiziksel katmanları yer alır. Bu bileşenler, kartın ödeme terminaliyle iletişim kurmasını ve işlem için gerekli bilgileri güvenli biçimde aktarmasını sağlar.
Görsel: Deutsche Bank
Kartın elektronik sisteminin merkezinde, ödeme işlemlerini yöneten mikroçip bulunur. Bu çip, kartın kimlik doğrulama ve işlem güvenliğiyle ilgili verilerini saklar. Geleneksel manyetik şeritli kartlarda ödeme bilgileri manyetik olarak kodlanırken, çipli kartlarda veriler elektronik olarak işlenir. Temassız kartlarda kullanılan mikroçip, hem temaslı hem de temassız ödeme işlemlerini destekleyebilecek şekilde tasarlanabilir. Kartın üzerinde bulunan çip, işlem sırasında terminalden gelen komutları değerlendirir ve gerekli bilgileri üretir.
Kartın kablosuz iletişim kurmasını sağlayan temel bileşen ise antenidir. Genellikle kartın plastik katmanları arasına yerleştirilen anten, ince bakır telden veya benzeri iletken malzemelerden oluşturulan bir bobin biçimindedir. Bu anten, POS terminalinin oluşturduğu elektromanyetik alanla etkileşime girerek kartın enerji almasını ve veri iletmesini mümkün kılar. Anten ile mikroçip arasındaki bağlantı, kartın elektronik sisteminin çalışmasını sağlayan temel unsurlardan biridir.
Temassız kredi kartlarının önemli bir özelliği, çoğunlukla kendi başına enerji kaynağına ihtiyaç duymamasıdır. Kartın içerisinde pil bulunmaz. Bunun yerine POS terminalinin oluşturduğu elektromanyetik alan kullanılır. Bu çalışma prensibi, elektromanyetik indüksiyon olarak bilinir. Terminalin anteninden yayılan elektromanyetik alan, kartın anteninde elektrik akımı oluşturur. Elde edilen enerji, mikroçipin çalışması için gerekli gücü sağlar. Böylece kart, terminale fiziksel olarak bağlanmadan etkinleşebilir.
Kart ile POS terminali arasındaki iletişim, genellikle 13,56 MHz frekansında gerçekleşir. Bu frekans, NFC ve temassız akıllı kart sistemlerinde kullanılan standart iletişim frekansıdır. Kart terminalin yakın alanına getirildiğinde terminal, elektromanyetik alan aracılığıyla kartı algılar ve iletişim başlatır. Kartın anteni üzerinden alınan enerji, mikroçipin çalışmasını sağlar. Ardından terminal ile kart arasında ödeme işlemi için gerekli veriler aktarılır.
Bu iletişim sırasında kart ve POS terminali, belirli bir protokol çerçevesinde birbirleriyle konuşur. Ödeme kartlarında yaygın olarak kullanılan EMV standardı, çipli ve temassız ödeme işlemlerinin nasıl gerçekleştirileceğini tanımlar. EMV, Europay, Mastercard ve Visa isimlerinin baş harflerinden oluşur. Günümüzde bu standart, farklı ödeme kuruluşlarının kartları ile POS terminalleri arasında uyumlu ve güvenli işlem yapılmasını sağlayan temel altyapılardan biridir.
Temassız ödeme işlemi başladığında POS terminali öncelikle kartın varlığını algılar. Kartın desteklediği ödeme uygulaması ve işlem için gerekli özellikler belirlenir. Terminal, karttan işlemle ilgili belirli verileri talep eder. Kartın mikroçipi bu talepleri değerlendirerek uygun yanıtları üretir. Kart ile terminal arasında gerçekleşen veri alışverişi, ödeme işleminin teknik olarak yürütülmesini sağlar.
Kartın terminale ilettiği bilgiler arasında kartın ödeme uygulamasına ilişkin veriler, işlem sırasında kullanılacak parametreler ve güvenlik mekanizmasını destekleyen bilgiler bulunabilir. Ancak temassız ödeme, yalnızca kart numarasının POS cihazına gönderilmesinden ibaret değildir. İşlem sırasında kullanılan güvenlik mekanizmaları, kartın gerçekliğinin değerlendirilmesine ve işlem verilerinin doğrulanmasına yardımcı olur.
Temassız ödeme sistemlerinde güvenliğin önemli bir bölümünü dinamik işlem verileri oluşturur. Geleneksel kart bilgilerinin tekrar tekrar kullanılması, özellikle kart verilerinin ele geçirilmesi durumunda dolandırıcılık riskini artırabilir. Bu nedenle EMV tabanlı temassız işlemlerde kart, her ödeme için işlemle ilişkili özel bir kriptografik veri üretebilir. Bu veriler, kartın mikroçipinde bulunan güvenlik anahtarları ve işlem sırasında elde edilen bilgiler kullanılarak oluşturulur.
Dinamik kriptogram olarak adlandırılan bu veri, belirli bir ödeme işlemiyle ilişkilidir. İşlem tutarı, terminalin sağladığı bilgiler ve işlem sayacı gibi parametreler, kullanılan sisteme göre kriptografik hesaplamaya dahil edilebilir. Böylece aynı işlem verisinin farklı bir ödeme için yeniden kullanılmasının önüne geçilmeye çalışılır. Kartın oluşturduğu kriptografik veriler, ödeme altyapısındaki ilgili sistemler tarafından doğrulanabilir.
Bu mekanizma, kartın kopyalanması veya işlem verilerinin tekrar kullanılması gibi saldırı türlerine karşı koruma sağlar. Bununla birlikte, temassız ödeme sistemlerinin güvenliği yalnızca dinamik kriptogramdan oluşmaz. Kartın çip güvenliği, terminalin güvenilirliği, ödeme kuruluşlarının işlem kontrolleri ve bankaların dolandırıcılık tespit sistemleri birlikte çalışır.
Temassız ödeme sırasında kartın POS terminaline çok kısa bir mesafede tutulması gerekir. Bunun nedeni, NFC iletişiminin yakın alan elektromanyetik etkileşimine dayanmasıdır. Kart terminale yaklaştırıldığında iletişim kurabilecek bir alan oluşur. Kartın terminalden uzaklaştırılması ise iletişimin kesilmesine neden olur. Bu özellik, ödeme işleminin fiziksel olarak kısa mesafede gerçekleştirilmesini sağlar.
Kartın terminale yaklaştırılmasıyla ödeme işlemi otomatik olarak tamamlanmaz. İşlemin başarılı olması için kartın ve terminalin desteklediği ödeme uygulamalarının uyumlu olması, gerekli verilerin doğru biçimde aktarılması ve işlem doğrulama aşamalarının tamamlanması gerekir. POS terminali, işlem sonucunu ödeme altyapısına iletir. İşlem türüne ve bağlantı koşullarına bağlı olarak bu aşamada banka veya ödeme kuruluşundan onay alınabilir.
Ödeme işleminin onaylanması, kartın bağlı olduğu banka tarafından belirlenen kurallar doğrultusunda gerçekleştirilir. Banka, kartın kullanılabilir limitini, işlem tutarını, kartın durumunu ve risk değerlendirmesini dikkate alabilir. Kredi kartı işlemlerinde ödeme tutarı, kart sahibinin kredi limitinden düşülmek üzere kaydedilir. İşlem onaylandığında POS terminali ödeme sonucunu kullanıcıya bildirir. Bu bildirim genellikle ekranda veya işlem fişinde gösterilir.
Temassız kredi kartlarında kullanılan güvenlik önlemlerinden biri de işlem tutarına ve kartın özelliklerine bağlı olarak ek doğrulama uygulanmasıdır. Belirli tutarların üzerindeki işlemlerde PIN girilmesi istenebilir. Bazı işlemlerde ise kart sahibinin kimliğini doğrulamak için başka yöntemler kullanılabilir. Bu uygulamalar, ödeme kuruluşlarının belirlediği kurallara, ülkeye, kartın özelliklerine ve işlem riskine göre değişiklik gösterebilir.
Temassız ödeme sistemlerinde kullanılan limitler, kartın teknik kapasitesinden çok ödeme kuruluşlarının güvenlik politikalarıyla ilişkilidir. Belirli bir tutara kadar PIN gerektirmeden işlem yapılabilmesi, kullanıcı deneyimini hızlandırırken risk yönetimi açısından çeşitli kontrollerin uygulanmasını gerektirir. Ayrıca bazı sistemlerde art arda yapılan PIN’siz işlemler, toplam harcama tutarı veya işlem sayısı üzerinden ek doğrulama tetiklenebilir.
Temassız ödeme teknolojisi yalnızca fiziksel kredi kartlarında kullanılmaz. Akıllı telefonlar, akıllı saatler ve diğer NFC destekli cihazlar da benzer ödeme mekanizmalarından yararlanabilir. Bu cihazlarda ödeme bilgileri, fiziksel karttan farklı olarak güvenli bir elektronik ortamda saklanabilir. Bazı sistemlerde gerçek kart numarası yerine ödeme işlemine özel bir dijital temsil kullanılır. Bu yönteme tokenizasyon denir.
Tokenizasyon, kartın gerçek hesap numarasının ödeme sırasında doğrudan kullanılmasını azaltan bir güvenlik yaklaşımıdır. Gerçek kart numarası yerine belirli bir cihaz, işlem ortamı veya ödeme hizmetiyle ilişkilendirilen alternatif bir numara kullanılabilir. Bu alternatif numara, ödeme altyapısı tarafından gerçek kart bilgisiyle eşleştirilir. Böylece işlem sırasında açığa çıkan verilerin doğrudan kart hesabıyla ilişkilendirilmesi zorlaştırılabilir.
Fiziksel temassız kartlarda ve mobil cihazlarda kullanılan güvenlik yöntemleri aynı olmak zorunda değildir. Fiziksel kartlarda mikroçip ve kartın kendi güvenlik mekanizmaları ön plandayken, mobil ödemelerde cihaz güvenliği, biyometrik doğrulama, tokenizasyon ve güvenli donanım bileşenleri de devreye girebilir. Bu nedenle NFC teknolojisi, tek başına ödeme güvenliğini sağlayan bir sistem olarak değerlendirilmemelidir. NFC, cihazlar arasında iletişim kuran teknolojidir; ödeme güvenliği ise bu iletişimin üzerinde çalışan kart, yazılım, kriptografi ve finansal altyapı tarafından sağlanır.
Hamiş: Kredi kartının çipinin çıkarılıp antenin tahrip edilmesi temassız ödeme özelliğini yok edeceği için temassız ödeme yapabilen aksesuar olarak bankaların resmî olarak sunduğu RingPay gibi hazır ve güvenli ödeme yüzükleri tercih edilebilir.